Você recebe o salário, paga as contas da casa, faz mercado, usa transporte e resolve as despesas do dia a dia. Quando percebe, boa parte do dinheiro já foi embora.
Para entender melhor esse movimento, existe uma conta que vale a pena conhecer: quanto custa manter a sua rotina durante um mês?
Essa resposta é o seu custo de vida. Saber esse valor ajuda a entender quanto da sua renda já está comprometido, quais despesas pesam mais e onde pode existir espaço para ajustes.
Neste artigo, você vai entender o que é custo de vida, quais despesas entram nessa conta e como calcular o seu em 4 etapas, de um jeito simples e aplicável à rotina.
O que é custo de vida?
O custo de vida é o conjunto de despesas necessárias para manter sua rotina durante um período, normalmente um mês.
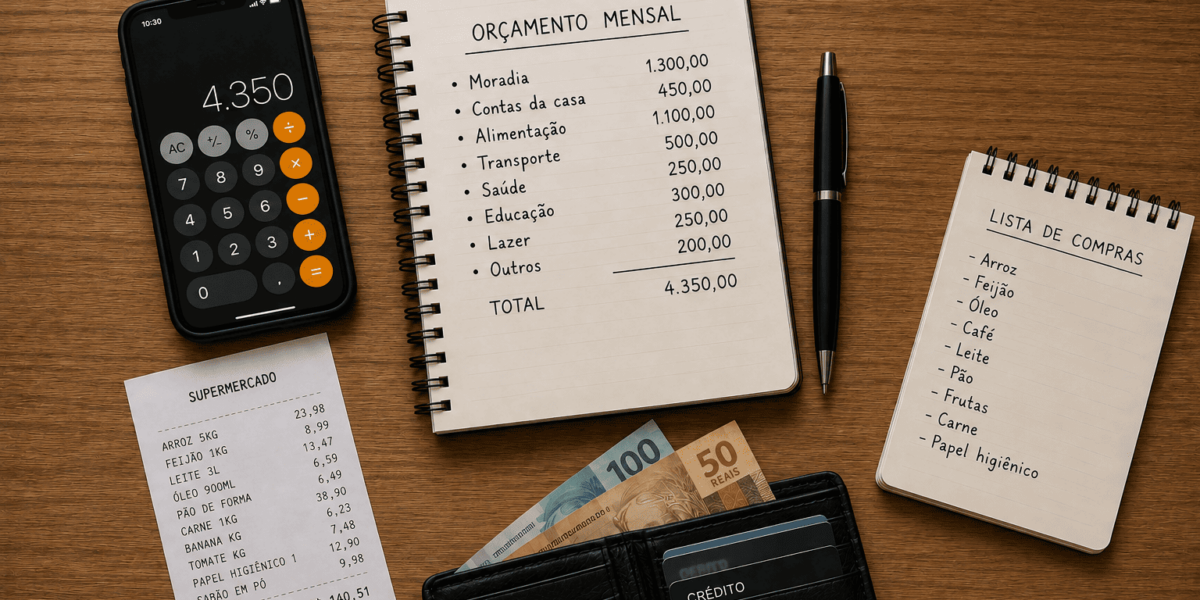
Entram nessa conta os gastos que fazem parte da vida cotidiana, como:
- moradia (aluguel, condomínio, IPTU);
- contas da casa (água, luz, gás e internet);
- compras do mês (supermercado e feira, delivery e restaurantes);
- transporte (bilhete único, combustível, aplicativos etc.);
- saúde (exames, consultas, plano de saúde);
- educação pessoal (mensalidades, cursos livres etc.);
- investimentos dos filhos ou outros dependentes (educação, esporte etc.);
- lazer (viagens, passeios de final de semana etc.);
- parcelamentos (carro, moto, empréstimos etc.).
Na prática, o custo de vida mostra quanto você precisa para manter o mês funcionando dentro da realidade que tem hoje.
Conhecer esse valor ajuda a entender quanto da renda já está comprometida com o básico e quanto ainda existe de margem para outras prioridades.
Leia também: dicas para economizar no supermercado
O que pode fazer seu custo de vida aumentar?
O custo de vida não é igual para todo mundo e pode mudar ao longo do tempo.
A cidade onde você mora, o tamanho da família, o tipo de moradia, a distância até o trabalho e até a forma como você se desloca interferem nessa conta.
Além disso, os preços mudam. Se aluguel, supermercado, combustível, transporte ou energia ficam mais caros e sua renda continua igual, uma parcela maior do salário passa a ser necessária para manter a rotina.
Por isso, acompanhar o custo de vida não é algo que precisa ser feito apenas uma vez. Refazer essa conta de tempos em tempos ajuda a perceber mudanças antes que o orçamento fique apertado demais.
Como calcular o seu custo de vida em 4 etapas
Você não precisa criar uma planilha complicada nem lembrar de cabeça de tudo o que gastou.
Para começar, pegue os extratos bancários, as faturas do cartão e algumas contas dos últimos meses. Eles vão ajudar a montar uma visão mais próxima da sua realidade.
1. Comece pelos gastos fixos
Primeiro, anote as despesas que aparecem todos os meses e costumam ter valores iguais ou parecidos. Podem entrar aqui aluguel, condomínio, internet, mensalidade escolar, plano de saúde e assinaturas.
Imagine que seus gastos fixos sejam:
- aluguel: R$ 900,00;
- internet: R$ 100,00;
- plano de saúde: R$ 200,00;
- outras despesas fixas: R$ 100,00.
Nesse caso, você já sabe que R$ 1.300 da renda está comprometida todos os meses, antes mesmo de considerar alimentação, transporte e outras despesas variáveis.
Aprenda mais sobre educação financeira
2. Faça uma média dos gastos que variam
Algumas despesas são necessárias todos os meses, mas não custam exatamente a mesma coisa.
É o caso do supermercado. Em um mês, você pode gastar R$ 550,00; no seguinte, R$ 620,00; depois, R$ 630,00. Somando os três meses, são R$ 1.800,00. Ao dividir por três, você chega a uma média mensal de R$ 600,00.
Você pode fazer a mesma conta com energia elétrica, transporte, farmácia e outros gastos que variam.
Usar uma média costuma funcionar melhor do que olhar apenas para o último mês, principalmente quando os valores oscilam bastante.
3. Lembre das despesas que não chegam todo mês
Nem todo gasto aparece mensalmente. IPVA, material escolar, manutenção da casa ou do carro e outras despesas periódicas também precisam ser consideradas, porque em algum momento elas vão entrar no orçamento.
Uma forma simples de se preparar é transformar essas despesas em uma referência mensal.
Se você sabe que terá uma despesa de R$ 1.200,00 ao longo do ano, por exemplo, pode dividir esse valor por 12. O resultado é R$ 100,00 por mês.
Isso não significa que você vai gastar R$ 100,00 todos os meses. A conta mostra quanto precisaria separar mensalmente para chegar ao momento do pagamento com o dinheiro mais organizado.
Veja como fazer seu orçamento familiar
4. Some os valores e compare com a sua renda
Depois de levantar as despesas, faça a conta: gastos fixos + média dos gastos variáveis + despesas periódicas = custo de vida mensal
Imagine este cenário: se a sua renda líquida é de R$ 3.000,00 o custo de vida consome R$ 2.400,00 e deixa uma diferença de R$ 600,00.

Essa diferença não precisa ser vista automaticamente como dinheiro disponível para gastar. Ela também pode servir para formar uma reserva, pagar dívidas, lidar com imprevistos ou guardar para algum objetivo.
O importante é que agora você consegue enxergar quanto custa manter sua rotina e quanto da renda sobra depois dessas despesas.
Qual é a diferença entre custo de vida e padrão de vida?
Os dois conceitos estão relacionados, mas não são a mesma coisa.
O custo de vida representa quanto você precisa gastar para manter sua rotina. Já o padrão de vida tem relação com as escolhas e o nível de consumo mantidos dentro dessa rotina.
Duas pessoas podem receber o mesmo salário e morar na mesma cidade, por exemplo, e ainda assim ter custos bastante diferentes.
Uma pode morar perto do trabalho e usar transporte público. A outra pode pagar um aluguel mais alto, ter um carro financiado e arcar também com combustível, seguro e estacionamento.
Por isso, olhar apenas para o salário não conta a história inteira. É preciso considerar quanto custa sustentar a rotina de cada pessoa.
Como saber se o seu custo de vida está alto?
Não existe um único valor ou percentual que determine se o custo de vida está alto para todo mundo.
Um sinal importante aparece quando as despesas mensais deixam pouca ou nenhuma margem na renda. Isso pode acontecer quando você precisa recorrer ao cartão de crédito ou ao cheque especial para terminar o mês, não consegue reservar nenhum valor, começa a atrasar contas ou percebe que qualquer imprevisto desorganiza todo o orçamento.
Nessa situação, calcular o custo de vida ajuda a trocar uma preocupação genérica, “meu dinheiro não está dando”, por uma informação mais concreta: “qual parte da minha rotina está pesando mais?”
A partir daí, fica mais fácil pensar no que realmente pode ser ajustado.
Como diminuir o custo de vida sem cortar tudo?
Reduzir despesas não precisa significar eliminar todo o lazer ou escolher sempre a opção mais barata. Um caminho mais sustentável é começar pelos gastos que têm espaço real para mudança.
Uma assinatura que quase não é usada pode ser cancelada. O plano de internet ou celular pode ter uma opção mais barata. Pedidos frequentes por aplicativo podem ser reduzidos. Uma dívida com juros altos pode ter possibilidade de negociação.
Também vale prestar atenção às despesas maiores e recorrentes. Conseguir reduzir R$ 100,00 ou R$ 150,00 de um gasto que se repete todos os meses pode trazer um resultado maior do que tentar economizar pequenos valores em tudo.
O melhor ajuste é aquele que faz diferença no orçamento e consegue ser mantido ao longo do tempo.
E quando a renda já está apertada?
Existe um limite para o quanto é possível economizar.
Se boa parte da sua renda já vai para moradia, alimentação, transporte, saúde e contas básicas, cortar pequenos gastos pode não ser suficiente.
Nesse caso, comece protegendo as despesas essenciais. Depois, veja quais contas podem ser renegociadas, quais serviços podem ser revistos e quais gastos podem ser planejados com antecedência.
Se ainda faltar dinheiro para fechar o mês, buscar uma fonte de renda extra também pode entrar no planejamento.
O objetivo não é fazer uma renda curta dar conta de despesas que simplesmente não cabem nela. É identificar o que pode ser ajustado de forma realista dos dois lados: nos gastos e, quando possível, na renda.
Conhecer o custo do seu mês ajuda a decidir melhor
Quando você sabe quanto custa manter sua rotina, fica mais fácil entender o que acontece com o salário ao longo do mês.
Você consegue identificar quanto precisa para o básico, quais despesas estão pesando mais e quanto existe de margem para lidar com imprevistos ou outros objetivos.
Para começar, não precisa reorganizar tudo de uma vez. Abra os extratos bancários e as faturas do cartão dos últimos três meses, separe os gastos por categoria e calcule uma média.
Esse primeiro levantamento já pode transformar a sensação de que o dinheiro simplesmente desaparece em uma visão mais clara de onde ele está indo, e do que você pode fazer a partir daí.
Perguntas frequentes sobre custo de vida
O que entra no custo de vida?
Entram todas as despesas necessárias para manter sua rotina, como moradia, alimentação, transporte, contas da casa, saúde, educação, lazer e pagamentos de dívidas.
Como calcular o custo de vida da minha família?
Some todas as despesas mensais da casa, incluindo gastos fixos e variáveis. Depois compare esse total com a renda da família para entender se o orçamento está equilibrado.
É possível reduzir o custo de vida ganhando pouco?
Sim. Mesmo que nem todas as despesas possam ser cortadas, organizar os vencimentos, acompanhar os gastos e eliminar despesas pouco utilizadas pode ajudar a fazer o salário render mais.