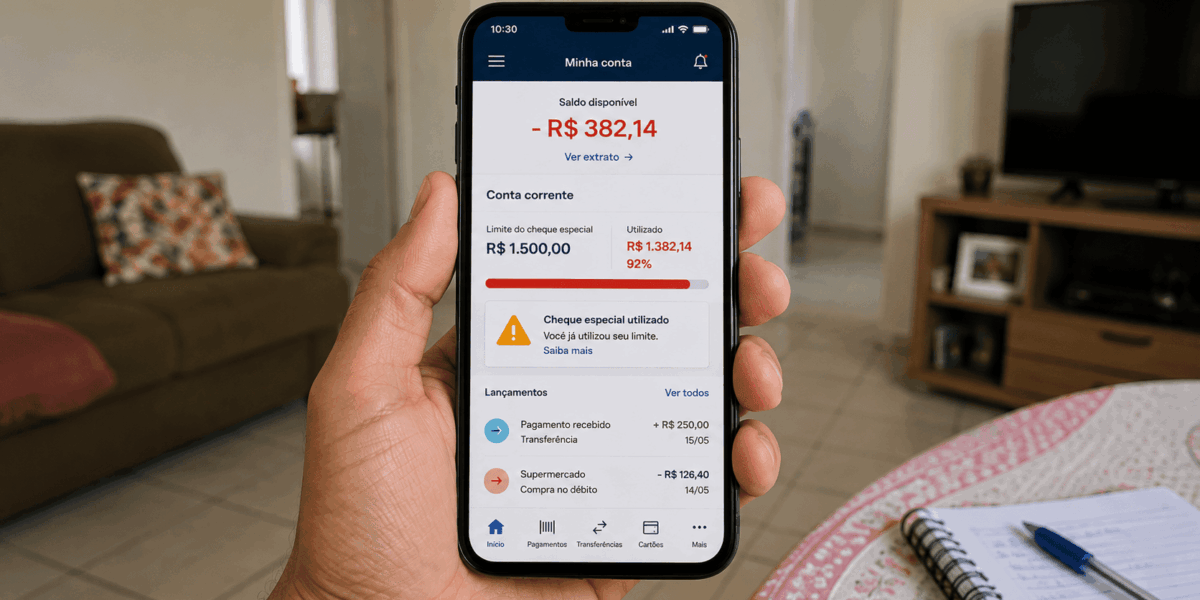
Você abre o aplicativo do banco e percebe que a conta está negativa, mesmo depois de ter conseguido fazer um Pix, pagar um boleto ou passar o cartão de débito. É possível que você tenha usado o cheque especial.
Essa facilidade pode ajudar em uma emergência, mas também exige cuidado: o dinheiro disponível no limite do cheque especial não faz parte da sua renda. É um crédito oferecido pelo banco e, quando utilizado, pode gerar juros e outros encargos.
Por isso, antes de recorrer a esse valor para completar o mês, é importante entender: o que é cheque especial, como saber se você está usando o limite e o que fazer para evitar que uma necessidade de poucos dias se transforme em uma dívida difícil de pagar.
A ideia é te ajudar a sair da sensação de caos e voltar a ter o controle das suas decisões de crédito.
O que é cheque especial?
O cheque especial é uma linha de crédito vinculada à conta corrente. O banco disponibiliza um limite que pode ser utilizado quando não há saldo suficiente para uma movimentação.
Pense em um exemplo simples: você tem R$ 50,00 na conta e precisa pagar um boleto de R$ 200,00. Se tiver R$ 150,00 ou mais disponíveis no cheque especial e a operação utilizar esse limite, o pagamento poderá ser concluído. Só que existe uma diferença importante: aqueles R$ 150,00 não eram seus. Foram emprestados pelo banco.
Sua conta fica negativa e o valor utilizado passa a ser uma dívida, sujeita às condições e aos encargos previstos pela instituição financeira.
Por isso, lembre‑se: limite disponível não é o mesmo que saldo disponível.
Como o cheque especial aparece na conta?
Essa diferença nem sempre fica evidente porque alguns aplicativos bancários mostram, na mesma tela, o dinheiro que você tem e o limite que pode utilizar.
Normalmente, você encontrará informações como:
- saldo da conta: dinheiro que realmente está disponível;
- limite do cheque especial: crédito que o banco disponibiliza;
- limite utilizado: parte desse crédito que já foi usada.
Se o saldo estiver negativo, consulte o extrato para identificar quando o limite começou a ser utilizado e quais movimentações levaram a conta ao negativo.
Essa conferência é importante porque, quanto antes você identificar o uso do cheque especial, mais rápido poderá avaliar como sair dele.
Como consultar seu limite de cheque especial?
O caminho pode variar de um banco para outro, mas a informação costuma aparecer no aplicativo, internet banking, caixa eletrônico ou nos canais de atendimento da instituição.
No aplicativo, procure termos como “cheque especial”, “limite da conta” ou “limite disponível”.
Imagine que a tela mostre:
- Saldo: R$ 150,00
- Limite do cheque especial: R$ 1.000,00
Isso não significa que você tem R$ 1.150,00 para gastar. Você tem R$ 150,00 na conta e até R$ 1.000,00 de uma linha de crédito que poderá gerar custos se for utilizada.
Fazer essa separação ajuda a não incluir o limite do banco no orçamento do mês.
Por que o cheque especial exige tanto cuidado?
A facilidade de acesso é justamente um dos principais riscos.
Diferentemente de um empréstimo que você contrata, recebe e depois paga em parcelas definidas, o cheque especial pode ser utilizado quando falta dinheiro para determinadas movimentações na conta. Isso pode fazer uma conta negativa passar despercebida por algum tempo.
Outro ponto são os juros e demais encargos. O cheque especial costuma ter um custo elevado quando comparado a outras linhas de crédito, e manter o saldo negativo por mais tempo pode aumentar a dívida.
As condições de cobrança podem variar conforme a instituição e o contrato. Por isso, se você entrou no cheque especial, consulte no seu banco a taxa de juros, os encargos aplicáveis e o custo de permanecer utilizando o limite.
Quando vale a pena usar o cheque especial?
O cheque especial foi pensado para necessidades de curto prazo. Por isso, seu uso merece ser avaliado principalmente quando existe uma despesa urgente e você já sabe quando poderá repor o dinheiro.
Por exemplo: faltam dois dias para o salário entrar e apareceu uma despesa essencial que não pode esperar. Se você conhece o custo do crédito e sabe que conseguirá cobrir o saldo negativo assim que receber, o cheque especial pode ser uma alternativa a considerar.
A situação muda quando o limite começa a ser usado para:
- completar o mercado todos os meses;
- pagar contas recorrentes porque o salário acabou;
- cobrir parcelas de outras dívidas;
- manter gastos que já não cabem na renda;
- permanecer com a conta negativa por períodos maiores.
Nesses casos, o cheque especial deixa de funcionar apenas como apoio para uma emergência e passa a ocupar uma parte do orçamento.
Esse é um sinal para olhar a situação com mais atenção.
Está usando o cheque especial todo mês? Faça esta conta
Antes de pensar em um novo crédito, abra o extrato e descubra três números:
- Quanto do cheque especial você está usando hoje? Veja o valor necessário para deixar a conta novamente no zero;
- Quanto está pagando pelo uso desse crédito? Consulte os juros e demais encargos informados pelo banco;
- Quanto realmente sobra da sua renda depois das despesas essenciais? Considere moradia, alimentação, transporte, água, luz e outras contas que não podem ser adiadas.
Essas informações ajudam a mostrar se você consegue sair do negativo com a própria renda ou se precisa procurar outra forma de reorganizar a dívida.
Existe uma opção mais barata para sair do cheque especial?
Pode existir. Se a conta está negativa há algum tempo e você não consegue repor o dinheiro rapidamente, vale comparar o custo do cheque especial com outras linhas de crédito disponíveis para o seu perfil.
O próprio banco pode oferecer alternativas de negociação ou parcelamento. Dependendo da situação, também podem existir modalidades com taxas menores, mas não compare apenas o tamanho da parcela.
Antes de trocar uma dívida por outra, confira:
- taxa de juros;
- número de parcelas;
- valor de cada parcela;
- Custo Efetivo Total (CET);
- valor total que será pago.
O CET reúne os principais custos envolvidos naquela contratação e ajuda a comparar propostas com mais clareza.
A troca só faz sentido se a nova condição realmente for adequada ao seu orçamento. Caso contrário, você pode quitar o cheque especial e criar outra dívida que também será difícil de pagar.
Dá para reduzir ou cancelar o limite do cheque especial?
Se ter esse valor disponível facilita gastos que você prefere evitar, consulte seu banco para saber quais opções existem para reduzir ou cancelar o limite.
Algumas instituições permitem fazer essa alteração pelo próprio aplicativo. Em outras, pode ser necessário utilizar os canais de atendimento.
Outra atitude simples é ativar notificações de movimentações e criar o hábito de conferir o saldo real da conta antes de pagar.
Isso ajuda a perceber quando você está prestes a usar dinheiro do banco em vez do seu.
Minha conta já está negativa. Por onde começo?
Não é preciso resolver todas as contas ao mesmo tempo. O primeiro objetivo é entender o tamanho da situação para tomar uma decisão possível.
Comece pelo extrato: veja quanto está negativo e consulte os custos do cheque especial. Depois, anote as despesas essenciais do mês e descubra quanto consegue direcionar para sair do limite sem deixar faltar dinheiro para necessidades básicas.
Se não for possível cobrir o valor rapidamente, converse com o banco e compare alternativas de negociação ou crédito com custo menor.
Enquanto organiza a dívida, tente evitar aumentar ainda mais o saldo negativo. Se houver possibilidade, uma renda extra temporária também pode ajudar a acelerar a saída do cheque especial.
O importante é ter um plano que você realmente consiga cumprir.
Veja como organizar seu salário para render mais
Cheque especial deve ser solução de curto prazo, não parte do salário
Ter um limite do cheque especial disponível pode trazer uma sensação de segurança, mas esse valor continua sendo dinheiro emprestado.
Se precisar utilizá‑lo, saiba quanto está usando, quanto isso custa e quando conseguirá repor o dinheiro. E, se a conta negativa já virou parte da rotina, o melhor próximo passo é entender os números antes de contratar outro crédito.
Comece hoje de uma forma simples: abra o aplicativo do seu banco, consulte seu saldo e verifique se existe algum valor utilizado do cheque especial. Saber exatamente onde você está é o primeiro passo para decidir como organizar o que vem depois.